



انتقال وجه بین بانکی با شماره شبا، یکی از روشهای کاربردی برای جابهجایی پول از بانک دی به حساب سایر بانکهاست. آشنایی با نحوه انتقال شبا با همراه بانک دی کمک میکند این فرایند را بدون مراجعه به شعبه و با دقت بیشتری انجام دهیم.
در این میان، نرخ نیوز نیز بر اهمیت شناخت تفاوت شبا، شماره حساب و روشهای انتقال مانند پایا و ساتنا تاکید دارد، زیرا انتخاب روش مناسب میتواند بر زمان و شرایط دریافت وجه اثر بگذارد.
فهرست مطالب
آموزش کامل نحوه انتقال شبا با همراه بانک دی
برای انجام انتقال شبا بانک دی، همانند نحوه انتقال شبا با همراه بانک رفاه کارگران یا سایر بانکها، ابتدا باید شماره شبای صحیح حساب مقصد را در اختیار داشته باشیم. شماره شبا یک شناسه استاندارد بانکی است و برخلاف شماره کارت، مستقیما برای شناسایی حساب بانکی مورد استفاده قرار میگیرد. شبا بانک دی با IR066 آغاز میشود و ساختار آن شامل کد کشور، ارقام کنترلی، کد بانک و اطلاعات استانداردشده حساب است.
در نتیجه، اگر قرار باشد وجهی به حساب فرد دیگری در یک بانک متفاوت منتقل شود، صرف داشتن شماره کارت مقصد کافی نیست و باید شماره شبای متعلق به حساب مقصد را دریافت کنیم. اشتباه در حتی یک رقم شبا میتواند باعث رد شدن دستور پرداخت یا ایجاد مشکل در فرآیند انتقال شود.
ابتدا شماره شبای حساب مقصد را بررسی کنید
قبل از شروع انتقال، بهتر است شماره شبا را از شخص دریافتکننده وجه بگیریم و آن را با دقت بررسی کنیم. شبای بانک دی نیز مانند شبای سایر بانکها ساختار مشخصی دارد، اما نکته مهم این است که شبای مقصد باید متعلق به همان حسابی باشد که قرار است پول به آن واریز شود.
اگر حساب مقصد متعلق به بانک دی باشد، شماره شبا با IR066 آغاز میشود. این موضوع با شماره کارت بانک دی متفاوت است. شماره کارت این بانک با پیشوند 502938 شناخته میشود، در حالی که شناسه بانک دی در ساختار شبا 066 است.
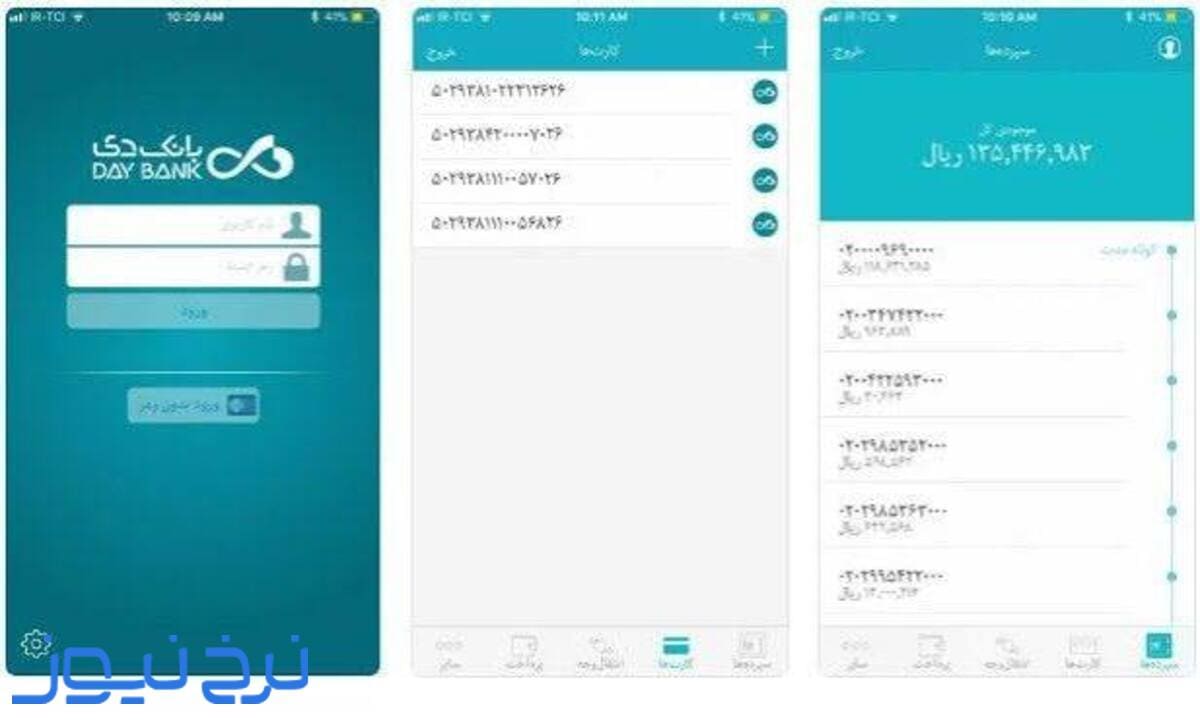
برای دریافت شبای خودمان، میتوانیم از اپلیکیشن دی جت استفاده کنیم. در این برنامه، بخش مدیریت حساب امکان مشاهده اطلاعات حساب و شبا را فراهم میکند. اینترنت بانک دی نیز یکی دیگر از مسیرهای دسترسی به اطلاعات حساب است.
وارد اپلیکیشن دی جت شوید
پس از نصب و فعال سازی اپلیکیشن دی جت، وارد حساب کاربری میشویم. برای انجام عملیات کامل بانکی، ورود با اطلاعات کاربری اهمیت دارد، زیرا ورود بدون رمز دارای محدودیت در دسترسی به خدمات است.
دی جت علاوه بر انتقال وجه، امکانات دیگری مانند مشاهده موجودی، مشاهده صورت حساب، مدیریت کارت، دریافت رمز پویا، پرداخت قبض، خرید شارژ، مدیریت چک و مشاهده گزارش تراکنشها را در اختیار مشتری قرار میدهد. بنابراین برای انتقال وجه از طریق شبا، بهتر است برنامه را از نسخه معتبر و به روز مورد استفاده قرار دهیم.
گزینه انتقال وجه را انتخاب کنید
پس از ورود به اپلیکیشن، باید به بخش انتقال وجه برویم. در خدمات همراه بانک دی، انتقال وجه میتواند از مسیرهای مختلفی انجام شود و انتخاب روش مناسب به مبلغ، بانک مقصد و میزان فوریت انتقال بستگی دارد.
برای انتقال بین بانکی با شماره شبا، باید روش مربوط به انتقال بین بانکی را انتخاب کنیم. در این مرحله، اطلاعات حساب مقصد و مبلغ انتقال از ما دریافت میشود. نکته مهم این است که شبا به خودی خود یک روش تسویه مستقل نیست. شبا در واقع شناسه حساب مقصد است و انتقال وجه با استفاده از زیرساختهایی مانند پایا یا ساتنا انجام میشود. به همین دلیل، هنگام انتقال شبا بانک دی باید علاوه بر وارد کردن صحیح شبا، روش انتقال را نیز متناسب با شرایط انتخاب کنیم.
شماره شبا را وارد کنید
در مرحله بعد، شماره شبای مقصد را وارد میکنیم. بهتر است شماره شبا را به صورت کامل و بدون حذف بخش IR وارد کنیم، مگر اینکه خود سامانه قالب دیگری برای ورود اطلاعات تعیین کرده باشد.
پس از وارد کردن شبا، اطلاعات نمایش داده شده را با اطلاعات گیرنده تطبیق دهید. این مرحله از نظر عملی اهمیت زیادی دارد. برای مثال، اگر قرار است مبلغی بابت خرید کالا، تسویه حساب یا پرداخت بدهی منتقل شود، صرف صحیح بودن شماره شبا کافی نیست و باید مطمئن شویم حساب متعلق به همان شخص یا مجموعهای است که قرار است وجه را دریافت کند.
مبلغ و جزئیات انتقال را بررسی کنید
پس از ثبت شبا، مبلغ مورد نظر را وارد میکنیم. در این قسمت باید واحد مبلغ را نیز با دقت بررسی کنیم تا اشتباهی میان ریال و تومان ایجاد نشود. یکی از خطاهای رایج در انتقالهای بانکی، وارد کردن مبلغ با واحد متفاوت از چیزی است که کاربر تصور میکند.
پس از تعیین مبلغ، اطلاعات تراکنش را یک بار دیگر بررسی کنید. اگر مقصد، مبلغ یا نوع انتقال اشتباه باشد، اصلاح تراکنش بعد از ثبت ممکن است ساده نباشد.
انتقال را تایید و رسید را نگهداری کنید
در مرحله نهایی، اطلاعات تراکنش تایید میشود و در صورت نیاز رمز پویا یا روش امنیتی تعیین شده توسط سامانه مورد استفاده قرار میگیرد. پس از ثبت موفق عملیات، بهتر است شماره پیگیری و رسید تراکنش را تا زمان قطعی شدن واریز نگهداری کنیم.
این موضوع مخصوصا در معاملات مهم اهمیت دارد. صرف داشتن یک تصویر از رسید به این معنی نیست که وجه حتما به حساب مقصد رسیده است. در انتقالهای پایا و ساتنا ممکن است ثبت دستور پرداخت با زمان واریز نهایی متفاوت باشد.
دریافت شماره شبا بانک دی از روشهای مختلف
برای انجام انتقال وجه از طریق شبا بانک دی، لزوما لازم نیست شماره شبا را از شخص دیگری دریافت کنیم. اگر شبا مربوط به حساب خودمان باشد، چند مسیر برای دسترسی به آن وجود دارد. اپلیکیشن دی جت یکی از کاربردیترین مسیرهاست. پس از ورود به برنامه، از بخش مدیریت حساب میتوان اطلاعات حساب و شماره شبا را مشاهده کرد. این روش برای کسانی مناسب است که به صورت روزمره از خدمات بانکداری دیجیتال استفاده میکنند.
مسیر دیگر، اینترنت بانک دی یا دی نت است. در این سامانه نیز پس از ورود و احراز هویت، اطلاعات حساب قابل مشاهده است. مرکز تماس صدای دی نیز برای دریافت اطلاعات بانکی کاربرد دارد. در صورت احراز هویت، میتوان اطلاعات مورد نیاز را از اپراتور دریافت کرد.
در نهایت، مراجعه به شعبه نیز امکان دریافت اطلاعات حساب را فراهم میکند. با توجه به اینکه دسترسی حضوری به خدمات بانک دی محدودتر از بانکهایی با شبکه شعب گسترده است، استفاده از خدمات دیجیتال برای بسیاری از مشتریان کاربردیتر خواهد بود.
تبدیل شماره حساب بانک دی به شبا
گاهی فردی که قرار است وجه را دریافت کند، شماره حساب خود را در اختیار دارد اما شماره شبا را نمیداند. در این شرایط میتوان شماره حساب را به شبا تبدیل کرد.
ساختار شبا استاندارد است و شماره حساب بانکی در قالب استاندارد شبا قرار میگیرد. در مورد بانک دی، شناسه بانکی 066 در این ساختار قرار دارد و شبا با IR066 آغاز میشود. باید توجه کنیم که شماره کارت و شماره حساب دو اطلاعات متفاوت هستند. شماره کارت بانک دی با 502938 آغاز میشود، اما این پیشوند نباید به جای شناسه بانک در شماره شبا استفاده شود.
برای مشتریانی که به شماره حساب دسترسی دارند، دریافت شبا از طریق خدمات بانکی یا ابزارهای تبدیل شبا امکان پذیر است. اگر هدف دریافت وجه از یک سازمان یا مجموعه رسمی باشد، بهتر است شماره شبای اعلام شده مستقیما از اطلاعات بانکی معتبر استخراج شود تا احتمال خطا کاهش پیدا کند.
سقف انتقال شبا با همراه بانک دی چقدر است؟
برای پاسخ به سوال سقف شبا بانک دی چقدر است، باید توجه داشته باشیم که شماره شبا به خودی خود سقف انتقال مستقلی ندارد و محدودیت مبلغ به سامانهای بستگی دارد که انتقال از طریق آن انجام میشود. بر اساس جدیدترین سقفهای اعلامشده برای سال ۱۴۰۵، حداکثر مبلغ هر دستور پرداخت پایا ۲۰۰ میلیون تومان است و حداقل مبلغ انتقال در ساتنا نیز ۱۰۰ میلیون تومان تعیین شده است.
بنابراین اگر انتقال وجه با شماره شبا از طریق پایا انجام شود، سقف هر دستور پرداخت ۲۰۰ میلیون تومان خواهد بود. در مورد ساتنا، حداقل مبلغ انتقال ۱۰۰ میلیون تومان است و سقف قابل استفاده در همراه بانک میتواند به محدودیتهای اعمالشده از سوی بانک عامل و کانال غیرحضوری بستگی داشته باشد. در نتیجه، نمیتوان یک سقف حداکثری ثابت برای ساتنا در همه بانکها اعلام کرد.
سقف انتقال با پایا
پایا یکی از اصلیترین روشهای انتقال وجه با شماره شبا است. طبق سقفهای جدید سال ۱۴۰۵، حداکثر مبلغ هر دستور پرداخت پایا ۲۰۰ میلیون تومان است. بنابراین برای انتقالهایی تا این مبلغ، در صورت فعال بودن خدمت و فراهم بودن شرایط حساب، میتوان از پایا استفاده کرد.
البته ۲۰۰ میلیون تومان به معنی سقف روزانه یکسان برای تمام مشتریان بانکها نیست. این رقم سقف هر دستور پرداخت پایا است و ممکن است محدودیتهای دیگری از طرف بانک یا نوع حساب برای تعداد یا مجموع دستورهای قابل ثبت اعمال شود. به همین دلیل، هنگام ثبت انتقال در همراه بانک دی باید مبلغ قابل انتخاب در همان لحظه نیز بررسی شود.
سقف انتقال با ساتنا
ساتنا بیشتر برای انتقال مبالغ بالاتر استفاده میشود و طبق مقررات جدید، حداقل مبلغ انتقال در این سامانه ۱۰۰ میلیون تومان است. بنابراین اگر مبلغ انتقال کمتر از ۱۰۰ میلیون تومان باشد، ساتنا گزینه مناسبی برای آن تراکنش نخواهد بود و میتوان روشهایی مانند پایا یا پل را بررسی کرد.
برای حداکثر مبلغ ساتنا، برخلاف پایا نمیتوان یک عدد ثابت را برای تمام بانکها و همه کانالهای غیرحضوری اعلام کرد. سقف قابل استفاده مشتری در همراه بانک دی ممکن است بر اساس محدودیتهای بانک، نوع حساب و سطح دسترسی خدمات غیرحضوری تعیین شود. بنابراین برای مبالغ بالا، عدد نهایی قابل انتقال همان مقداری است که هنگام ثبت دستور پرداخت در همراه بانک دی برای مشتری مجاز نمایش داده میشود.
در نتیجه، اگر بخواهیم به سوال سقف انتقال شبا بانک دی چقدر است یک پاسخ عددی و بهروز بدهیم، در حال حاضر سقف هر دستور پرداخت پایا ۲۰۰ میلیون تومان است و حداقل انتقال ساتنا ۱۰۰ میلیون تومان تعیین شده است.
شبا بانک دی چقدر طول میکشه؟
پاسخ به سوال چقدر طول میکشه پول شبا به حساب بشینه، به این بستگی دارد که انتقال با پایا انجام شده یا ساتنا. شماره شبا خودش زمان انتقال را تعیین نمیکند، بلکه مسیر تسویهای که برای انتقال انتخاب شده، زمان دریافت وجه را مشخص میکند.
پایا در چرخههای تسویه پردازش میشود و بنابراین نباید انتظار داشته باشیم وجه همیشه بلافاصله پس از ثبت دستور در حساب مقصد قرار بگیرد. در مقابل، ساتنا برای تسویه سریعتر طراحی شده است، هرچند زمان دقیق دریافت وجه به شرایط سامانه و زمان ثبت دستور نیز وابسته است.
بنابراین اگر کاربر در دی جت انتقال پایا را ثبت کرده باشد، ممکن است وجه مدتی بعد به حساب مقصد برسد. اگر انتقال ساتنا انجام شده باشد، ماهیت سامانه متفاوت است و تسویه سریعتر انجام میشود. در نتیجه برای اینکه بدانیم شبا بانک دی چقدر طول میکشد، باید علاوه بر ساعت ثبت تراکنش و ساعت کاری بانک دی، نوع انتقال را نیز بدانیم.
در پایان
نحوه انتقال شبا با همراه بانک دی در ظاهر فرآیندی ساده است اما برای انجام صحیح آن باید چند موضوع را همزمان در نظر بگیریم. ابتدا باید شماره شبای صحیح مقصد را داشته باشیم، سپس در دی جت وارد بخش انتقال وجه شویم و بر اساس مبلغ و میزان فوریت، روش مناسب مانند پایا یا ساتنا را انتخاب کنیم. در نهایت نیز باید اطلاعات گیرنده، مبلغ و جزئیات تراکنش را پیش از تایید به دقت بررسی کنیم.
در واقع، شبا فقط شناسه حساب مقصد است و زمان و شرایط انتقال به سامانهای که برای تسویه انتخاب میشود وابسته است. به همین دلیل، هنگام بررسی سقف انتقال شبا بانک دی یا اینکه شبا بانک دی چقدر طول میکشد، باید پایا و ساتنا، محدودیتهای روز، زمان ثبت تراکنش و ضوابط بانکی را در کنار یکدیگر بررسی کنیم.
سوالات متداول
آیا میتوان شبا را به حسابی در همان بانک دی منتقل کرد؟
بله، شماره شبا برای شناسایی حساب بانکی استفاده میشود و در انتقالهای بانکی میتوان مقصد را با شبا مشخص کرد. با این حال، اگر مبدا و مقصد هر دو در بانک دی باشند، ممکن است روشهای انتقال داخلی بانک نیز برای جابهجایی وجه مناسبتر باشند.
اگر شماره شبا اشتباه وارد شود، آیا امکان برگشت وجه وجود دارد؟
اگر شماره شبا اشتباه باشد، بسته به وضعیت دستور پرداخت ممکن است تراکنش توسط سامانه رد شود یا نیاز به پیگیری بانکی پیدا کند. به همین دلیل، قبل از تایید انتقال باید شماره شبا و مشخصات گیرنده را با دقت بررسی کنیم و برای تراکنشهای مهم، اطلاعات را مستقیما از دریافت کننده معتبر بگیریم.
چرا گاهی با وجود ثبت موفق انتقال، وجه هنوز به حساب مقصد نرسیده است؟
ثبت دستور پرداخت با واریز نهایی یکسان نیست. در انتقالهای پایا، تسویه بر اساس چرخههای بانکی انجام میشود و زمان ثبت دستور نیز اهمیت دارد. ساتنا نیز سازوکار متفاوتی دارد و سرعت تسویه آن بیشتر است، اما شرایط زمانی و عملیاتی سامانه میتواند بر زمان نهایی دریافت وجه اثر بگذارد.