


در بازارهای مالی، فقط درست پیشبینی کردن جهت قیمت برای موفقیت کافی نیست. مدیریت سرمایه و انتخاب درست نقاط خروج هم نقش مهمی در نتیجه معاملات دارند. نسبت ریسک به ریوارد به معاملهگر کمک میکند قبل از ورود، میزان زیان احتمالی را در برابر سود مورد انتظار بسنجد و تصمیم منطقیتری بگیرد. این مفهوم در بازارهایی مانند فارکس، ارز دیجیتال و سهام کاربرد دارد و یکی از بخشهای مهم مدیریت سرمایه و سیستم معاملاتی محسوب میشود.
فهرست مطالب
مفهوم ریسک به ریوارد به زبان ساده
برای درک مفهوم ریسک به ریوارد بهتر است ابتدا دو واژه ریسک و ریوارد را جدا از یکدیگر بررسی کنیم. ریسک در یک معامله به میزان زیانی اشاره دارد که در صورت حرکت قیمت برخلاف سناریوی معاملاتی خود متحمل میشویم. ریوارد نیز سود بالقوهای است که در صورت حرکت قیمت در جهت مورد انتظار میتوانیم به دست آوریم.
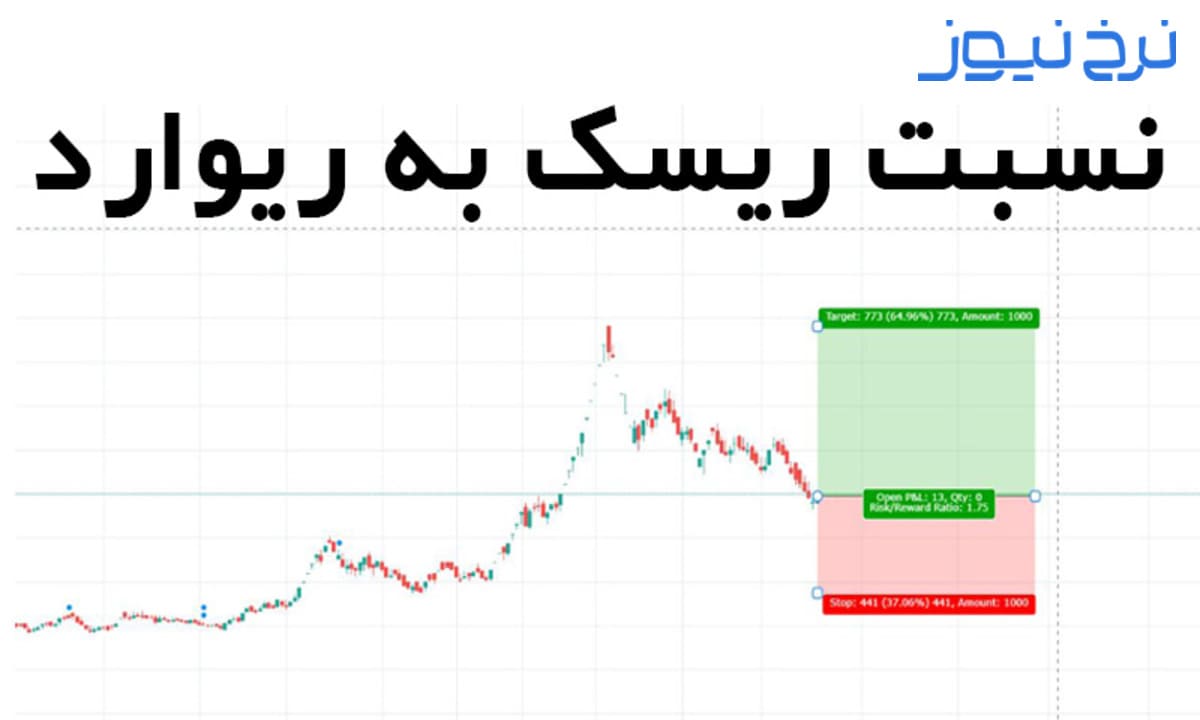
فرض کنیم پیش از ورود به معامله مشخص کردهایم اگر بازار برخلاف انتظار ما حرکت کند، با رسیدن قیمت به حد ضرر از معامله خارج میشویم. همچنین یک محدوده مشخص برای دریافت سود در نظر گرفتهایم. فاصله میان نقطه ورود و حد ضرر، ریسک قیمتی معامله را مشخص میکند و فاصله میان نقطه ورود و هدف، ریوارد قیمتی را نشان میدهد.
برای مثال، اگر میزان زیان قابل قبول ما ۱۰۰ واحد و سود مورد انتظار ۳۰۰ واحد باشد، نسبت ریسک به ریوارد یک به سه خواهد بود. این وضعیت یعنی برای پذیرش یک واحد ریسک، سه واحد پاداش بالقوه در نظر گرفتهایم.
پس وقتی میپرسیم ریسک به ریوارد چیست، نباید فقط به یک عدد نگاه کنیم. این نسبت در واقع بیانگر کیفیت اقتصادی یک سناریوی معاملاتی است. ممکن است یک موقعیت معاملاتی از نظر تکنیکال جذاب باشد، اما اگر حد ضرر آن بسیار دور و هدف آن بسیار نزدیک باشد، نسبت ریسک به ریوارد آن برای سیستم معاملاتی ما مناسب نباشد.
از سوی دیگر، یک استراتژی با ریسک به ریوارد بالا لزوما به معنای یک استراتژی بهتر نیست. اگر برای رسیدن به سود هدف مجبور باشیم حد سودی غیرواقعبینانه تعیین کنیم، عدد بالای ریسک به ریوارد تنها روی کاغذ جذاب خواهد بود. بنابراین باید نسبت ریسک به ریوارد را در کنار ساختار بازار، احتمال موفقیت معامله و رفتار تاریخی استراتژی بررسی کنیم.
آموزش محاسبه نسبت ریسک به ریوارد
محاسبه ریسک به ریوارد از نظر ریاضی ساده است، اما دقت نتیجه به این بستگی دارد که قیمت ورود، حد ضرر و حد سود را بر اساس چه منطقی تعیین کرده باشیم. اگر این سطوح بدون توجه به شرایط و ساختار بازار انتخاب شوند، حتی یک محاسبه دقیق نیز نمیتواند تصویر درستی از کیفیت معامله ارائه دهد.
در یک معامله خرید، ابتدا فاصله میان قیمت ورود و حد ضرر را به عنوان میزان زیان احتمالی یا ریسک در نظر میگیریم. سپس فاصله میان قیمت ورود و حد سود را به عنوان میزان سود احتمالی یا ریوارد محاسبه میکنیم. در نهایت، میزان ریسک را بر میزان ریوارد تقسیم میکنیم. فرمول کلی به شکل زیر است:
ریسک به ریوارد = میزان زیان احتمالی ÷ میزان سود احتمالی
- میزان زیان احتمالی: فاصله میان قیمت ورود و حد ضرر
- میزان سود احتمالی: فاصله میان قیمت ورود و حد سود
برای مثال، اگر فاصله قیمت ورود تا حد ضرر ۵۰ واحد و فاصله قیمت ورود تا حد سود ۱۵۰ واحد باشد، حاصل تقسیم ریسک بر ریوارد برابر با ۰٫۳۳ است که در بیان رایج معاملاتی به صورت ۱:۳ نمایش داده میشود. یعنی در برابر پذیرش یک واحد ریسک، سه واحد سود بالقوه در نظر گرفته شده است.
در معاملات فروش نیز منطق محاسبه تفاوتی ندارد و فقط جهت سطوح تغییر میکند. در یک پوزیشن فروش، حد ضرر بالاتر از قیمت ورود و حد سود پایینتر از آن قرار میگیرد. بنابراین برای محاسبه نسبت ریسک به ریوارد، فاصله قیمت ورود تا حد ضرر و فاصله قیمت ورود تا حد سود را به صورت عددی و بدون توجه به جهت حرکت قیمت محاسبه میکنیم.
اجزای اصلی محاسبه ریسک به ریوارد
برای محاسبه ریسک به ریوارد باید چهار عامل اصلی را مشخص کنیم:
- قیمت ورود: نقطهای که بر اساس استراتژی و شرایط بازار برای باز کردن معامله انتخاب میشود.
- حد ضرر: سطحی که در صورت حرکت خلاف انتظار، معامله در آن بسته میشود. حد ضرر نباید فقط برای ایجاد یک نسبت خاص جابهجا شود.
- حد سود: محدودهای که بر اساس ساختار بازار و احتمال واکنش قیمت برای دریافت سود تعیین میشود.
- اندازه ریسک: مقدار واقعی سرمایهای که در صورت فعال شدن حد ضرر از دست میرود. بنابراین تعیین حجم پوزیشن در کنار نسبت ریسک به ریوارد اهمیت دارد.
نسبت ریسک به ریوارد مناسب برای یک معامله چقدر است؟
یکی از پرتکرارترین پرسشها این است که نسبت ریسک به ریوارد مناسب چیست. پاسخ را نمیتوان با یک عدد ثابت برای همه معاملهگران تعیین کرد. نسبت مناسب به نرخ برد، سبک معاملاتی، نوسان بازار، کیفیت نقاط ورود، هزینه معاملات و منطق استراتژی وابسته است. نسبت یک به دو برای بسیاری از سیستمهای معاملاتی میتواند نقطهای قابل بررسی باشد. نسبت یک به سه نیز در صورتی که اهداف آن با ساختار بازار سازگار باشند، میتواند شرایط مناسبی ایجاد کند. با این حال، نباید تصور کنیم هر معاملهای که عدد بزرگتری دارد، حتما بهتر است.
برای نمونه، ممکن است یک معاملهگر استراتژیای داشته باشد که با نسبت یک به یک و نرخ برد بالا عملکرد مطلوبی ارائه دهد. معاملهگر دیگری ممکن است با نرخ برد پایینتر اما ریسک به ریوارد بالاتر فعالیت کند. هر دو سیستم میتوانند سودده باشند، مشروط بر اینکه امید ریاضی آنها مثبت باشد. پس بهترین ریسک به ریوارد عددی نیست که به صورت مستقل انتخاب شود. بهترین ریسک به ریوارد نسبتی است که با رفتار واقعی استراتژی، نرخ برد و شرایط بازار هماهنگ باشد.
رابطه نرخ برد و نسبت ریسک به ریوارد
نرخ برد Win Rate و نسبت ریسک به ریوارد دو معیار مهم برای ارزیابی یک استراتژی معاملاتی هستند. نرخ برد نشان میدهد چه درصدی از معاملات با سود بسته شدهاند، در حالی که ریسک به ریوارد میزان سود احتمالی را در برابر زیان احتمالی هر معامله مشخص میکند. بنابراین، پایین بودن نرخ برد لزوما به معنای زیانده بودن یک استراتژی نیست.
برای مثال، فرض کنیم در هر معامله ۱۰۰ واحد ریسک میکنیم. اگر نسبت آن ۱:۲ باشد، هر معامله موفق ۲۰۰ واحد سود و هر معامله ناموفق ۱۰۰ واحد زیان ایجاد میکند. در ۱۰ معامله، نتیجه تقریبی بر اساس نرخ برد میتواند به شکل زیر باشد:
|
نرخ برد |
نسبت ریسک به ریوارد | معاملات موفق | معاملات ناموفق |
نتیجه نهایی |
|
۷۰٪ |
۱:۱ | ۷ | ۳ | ۴۰۰ واحد سود |
| ۶۰٪ | ۱:۱ | ۶ | ۴ |
۲۰۰ واحد سود |
|
۴۰٪ |
۱:۲ | ۴ | ۶ | ۲۰۰ واحد سود |
| ۳۰٪ | ۱:۳ | ۳ | ۷ |
۲۰۰ واحد سود |
این مثال نشان میدهد که یک استراتژی با نرخ برد پایینتر نیز میتواند در صورت داشتن نسبت مناسب، عملکرد مثبتی داشته باشد. البته این اعداد صرفا برای درک رابطه میان دو معیار هستند و در معاملات واقعی، کارمزد، اسلیپیج، تغییر حجم معاملات و تفاوت میان سود و زیان واقعی باید در نظر گرفته شود. پس هنگام ارزیابی یک استراتژی معاملاتی نباید فقط به تعداد معاملات موفق توجه کرد. ترکیب نرخ برد، نسبت ریسک به ریوارد و مدیریت ریسک است که تصویر دقیقتری از عملکرد یک سیستم معاملاتی ارائه میدهد.
محاسبه ریسک به ریوارد در بازار ارز دیجیتال
بازار ارز دیجیتال به دلیل نوسانات قابل توجه میتواند اهمیت مدیریت ریسک را بیشتر کند از همین رو استراتژی ارز دیجیتال اهمیت بیشتری پیدا میکند. در چنین بازاری، تعیین حد ضرر و حجم معامله باید با دامنه نوسان دارایی هماهنگ باشد. فرض کنیم در یک سناریوی کاملا فرضی، یک معاملهگر دارایی دیجیتال را در قیمت ۱۹۰ واحد خریداری کند و حد ضرر را روی ۱۸۵ واحد قرار دهد. اگر هدف معامله ۲۲۰ واحد باشد، ریسک قیمتی ۵ واحد و ریوارد بالقوه ۳۰ واحد خواهد بود. بنابراین نسبت ریسک به ریوارد این سناریو یک به شش است.
این نمونه تنها برای آموزش محاسبه است و هیچ ارتباطی با قیمت روز بازار ندارد. در تصمیمگیری واقعی باید قیمت، نقدشوندگی، نوسان، کارمزد و شرایط همان لحظه بازار بررسی شود.
در بازار ارز دیجیتال و در جهت بررسی سیگنال ارز دیجیتال، استفاده از اهرم نیز میتواند اهمیت تعیین حجم را افزایش دهد. افزایش اهرم به خودی خود نسبت ریسک به ریوارد را بهتر نمیکند. اهرم صرفا اندازه موقعیت را نسبت به سرمایه موجود تغییر میدهد و اگر بدون مدیریت ریسک استفاده شود، میتواند زیان را نیز سریعتر افزایش دهد.
برای بررسی قیمت بیت کوین نیز نباید صرفا به یک عدد لحظهای توجه کنیم. قیمت دارایی در زمان ورود، فاصله حد ضرر، هدف معاملاتی و شرایط نقدشوندگی همگی در ارزیابی معامله نقش دارند.
ریسک به ریوارد در فارکس
ریسک به ریوارد در فارکس نیز بر پایه همان منطق کلی محاسبه میشود اما ویژگیهای بازار ارز مانند حجم معاملات، ساعات فعالیت، نوسانات زمان انتشار اخبار و هزینه اسپرد باید در نظر گرفته شوند. در معاملات فارکس، فاصله حد ضرر و حد سود معمولا با پیپ اندازهگیری میشود. با این حال، برای محاسبه ریسک واقعی باید ارزش پولی هر پیپ و حجم معامله نیز مشخص باشد. اگر معاملهگر فقط فاصله قیمتی را ببیند اما حجم معامله را در نظر نگیرد، تصویر کاملی از ریسک نخواهد داشت. دو موقعیت با فاصله حد ضرر یکسان ممکن است به دلیل حجم متفاوت، مقدار زیان مالی کاملا متفاوتی داشته باشند.
ارتباط ریسک به ریوارد با تحلیل تکنیکال و فاندامنتال
تحلیل تکنیکال به ما کمک میکند ساختار قیمت، روند، حمایت، مقاومت، شکستها و سایر رفتارهای نموداری را بررسی کنیم. تحلیل فاندامنتال نیز برای ارزیابی عوامل بنیادی مؤثر بر دارایی اهمیت دارد. هیچکدام از این روشها به تنهایی تضمین نمیکنند که معامله موفق خواهد شد. نقش ریسک به ریوارد این است که پس از شکلگیری سناریوی معاملاتی، نسبت میان زیان احتمالی و سود بالقوه را مشخص کنیم.
برای نمونه، ممکن است تحلیل تکنیکال یک نقطه ورود جذاب نشان دهد، اما تا زمانی که حد ضرر و هدف مشخص نشده باشند، نمیتوان کیفیت معامله را از نظر مدیریت سرمایه ارزیابی کرد.
در پایان
ریسک به ریوارد کمک میکند قبل از ورود به معامله، سود بالقوه را در برابر زیان احتمالی بررسی کنیم. با این حال، هیچ نسبت ثابتی برای همه معاملات وجود ندارد و نتیجه نهایی به وین ریت، مدیریت ریسک، حجم معامله و کیفیت استراتژی معاملاتی بستگی دارد. بهترین رویکرد این است که حد ضرر و حد سود بر اساس منطق بازار تعیین شوند و سپس نسبت ریسک به ریوارد بررسی شود؛ نه اینکه نقاط معامله صرفا برای رسیدن به یک نسبت مشخص تغییر کنند.
سوالات متداول
آیا ریسک به ریوارد بالا همیشه بهتر است؟
خیر. نسبت بالاتر زمانی ارزشمند است که هدف معامله با شرایط و ساختار بازار سازگار باشد. هدف غیرواقعبینانه میتواند احتمال موفقیت معامله را کاهش دهد.
آیا وین ریت پایین میتواند سودده باشد؟
بله. اگر سود معاملات موفق به اندازه کافی بزرگتر از زیان معاملات ناموفق باشد، حتی یک استراتژی با Win Rate پایین نیز میتواند عملکرد مثبتی داشته باشد. به همین دلیل باید وین ریت و Risk to Reward را همزمان بررسی کرد.
آیا اهرم باعث بهتر شدن ریسک به ریوارد میشود؟
خیر. اهرم نسبت ریسک به ریوارد را تغییر نمیدهد و بیشتر روی اندازه پوزیشن و میزان سرمایه درگیر اثر میگذارد. استفاده از اهرم بدون مدیریت ریسک میتواند زیان احتمالی را افزایش دهد.