


پرسش چگونه پول خود را دو برابر کنیم معمولا زمانی جدی میشود که متوجه میشویم نگه داشتن پول نقد لزوما به معنی حفظ ارزش آن نیست. وقتی سطح عمومی قیمتها بالا میرود، همان مقدار پولی که امروز قدرت خرید مشخصی دارد، ممکن است در آینده بخش قابل توجهی از توان خرید خود را از دست بدهد. به همین دلیل، مسئله اصلی فقط زیاد شدن عدد موجودی حساب نیست، بلکه باید ببینیم سرمایه با چه سرعتی از تورم جلو میزند و آیا بازدهی حاصل شده واقعا قدرت خرید ما را افزایش میدهد یا نه.
در گزارشها و مطالب اقتصادی نرخ نیوز نیز بارها به اهمیت انتخاب دارایی مناسب در شرایط تورمی پرداخته شده است. در چنین اقتصادی، پاسخ به سوال چگونه پول خود را دو برابر کنیم یک نسخه ثابت برای همه افراد ندارد.
فهرست مطالب
چگونه سرمایه خود را دو برابر کنیم؟
برای پاسخ دقیق به سوال چگونه سرمایه خود را دو برابر کنیم، ابتدا باید یک تصور اشتباه را کنار بگذاریم. هیچ بازار یا دارایی معتبری وجود ندارد که بتواند دو برابر شدن سرمایه را در یک زمان مشخص و بدون ریسک تضمین کند. اگر کسی وعده سود بسیار سریع و قطعی بدهد، باید قبل از جذاب شدن پیشنهاد، درباره ریسک پنهان آن تحقیق کنیم.
سرمایهگذاری در عمل یعنی انتخاب یک دارایی یا ابزار مالی با این انتظار که ارزش آن در آینده افزایش پیدا کند یا برای سرمایهگذار درآمد ایجاد کند. تفاوت بازارها در همین جا مشخص میشود. ممکن است یک دارایی رشد قیمتی بسیار بالایی داشته باشد اما در دورههایی افت شدیدی را تجربه کند.
مسیر اول، افزایش درآمد قبل از افزایش سرمایه
به عنوان مثال فردی سرمایه اولیه زیادی ندارد اما مهارتی تخصصی دارد که میتواند با ارتقای آن درآمد خود را افزایش دهد. یادگیری تخصص جدید، تقویت مهارت مذاکره، یادگیری فروش، تحلیل مالی، برنامهنویسی، تولید محتوا یا مهارتهای مدیریتی میتواند درآمد را افزایش دهد. در چنین شرایطی، فرد فقط منتظر رشد قیمت دارایی نیست و از سمت درآمد نیز سرمایه جدید ایجاد میکند. این روش مخصوصا برای افرادی اهمیت دارد که میپرسند چگونه یک میلیون را دو میلیون کنیم. وقتی سرمایه اولیه کوچک است، تمرکز صرف بر بازدهی سرمایه ممکن است نتیجه محدودی داشته باشد.
مسیر دوم، کاهش هزینه و ایجاد سرمایه قابل سرمایهگذاری
افزایش ثروت فقط به معنی بیشتر کردن درآمد نیست. اگر درآمد بالا برود اما هزینهها نیز به همان نسبت افزایش پیدا کند، مقدار سرمایهای که برای سرمایهگذاری باقی میماند تغییر چندانی نمیکند.
کاهش هزینههای غیرضروری، کنترل خریدهای هیجانی و مشخص کردن سقف هزینههای ماهانه میتواند پولی ایجاد کند که به صورت منظم وارد سرمایهگذاری شود. این روش در نگاه اول ساده به نظر میرسد اما در بلندمدت اهمیت زیادی دارد، چون سرمایهگذاری منظم باعث میشود رشد دارایی فقط به سرمایه اولیه وابسته نباشد.
مسیر سوم، سرمایهگذاری با شناخت ریسک
بعد از ایجاد سرمایه، انتخاب بازار اهمیت پیدا میکند. در ایران بازارهایی مانند طلا، نقره، مسکن، دلار، خودرو، بورس و سپرده بانکی مسیرهای متفاوتی برای حفظ یا افزایش ارزش سرمایه ایجاد کردهاند. عملکرد تاریخی این بازارها نیز یکسان نبوده است.
آیا دو برابر شدن پول در بانک امکانپذیر است؟
بانک یکی از سادهترین روشهایی است که برای افزایش تدریجی سرمایه در اختیار داریم. سرمایهگذار پول را در اختیار بانک قرار میدهد و در مقابل، سود مشخصی دریافت میکند. مشکل اصلی زمانی ایجاد میشود که سود سپرده با سرعت افزایش قیمتها فاصله داشته باشد.
در نمونه مورد بررسی، سپرده بلندمدت با نرخ سالانه مرسوم، برای دو برابر شدن سرمایه به حدود چهار سال زمان نیاز دارد. این موضوع نشان میدهد که بانک میتواند برای افرادی که اولویت اصلی آنها کاهش نوسان و حفظ نقدشوندگی نسبی است، گزینه قابل بررسی باشد اما معمولا سریعترین مسیر برای دو برابر کردن سرمایه نیست.
از طرف دیگر، باید میان سود اسمی و رشد واقعی قدرت خرید تفاوت بگذاریم. اگر سرمایه از نظر عددی رشد کند اما هزینه کالاها و خدمات با سرعت بیشتری افزایش پیدا کند، ممکن است سرمایهگذار در ظاهر پول بیشتری داشته باشد اما در عمل توان خرید کمتری پیدا کرده باشد. پس اگر هدف ما این است که بدانیم چگونه پول خود را در بانک دو برابر کنیم، باید نرخ سود، مدت سپردهگذاری، شرایط برداشت پیش از سررسید و تورم را همزمان بررسی کنیم.
سپرده بانکی یک ویژگی مهم دارد و آن قابل پیشبینیتر بودن جریان سود نسبت به بسیاری از بازارهای پرنوسان است. همین ویژگی باعث میشود برای بخشی از سرمایه که نباید وارد ریسک بالا شود، کاربرد داشته باشد.
چی بخرم دو برابر بفروشم؟
وقتی بحث انتخاب دارایی وسط میآید خیلیها فکر میکنند هر کالایی را بخرند فردا سود میکنند در حالی که هزینههای جانبی مثل افت قیمت هنگام فروش یا افت کیفیت تمام معادلات را به هم میریزد. مثلا یک سرویس طلای سنگین میخرید اما موقع فروش کارشناس بازار کلی پول به عنوان اجرت ساخت و سود آب شده کم میکند و در نهایت سود پیشبینیشده محقق نمیشود. برای فرار از این چالشها ابزارهای مالی جدیدی مثل صندوقهای طلا آمدهاند تا بدون دردسر نگهداری فیزیکی اصل سرمایه حفظ شود.
|
بازار سرمایهگذاری |
نقدشوندگی | میزان ریسک | سرمایه موردنیاز | ویژگی اصلی |
| طلا | بالا | متوسط | کم تا متوسط |
حفظ ارزش پول و نقدشوندگی مناسب |
|
نقره |
متوسط | متوسط | کم | گزینهای برای تنوعبخشی به سرمایه |
| مسکن | پایین | متوسط | بالا |
مناسبتر برای سرمایهگذاری با افق بلندمدت |
|
دلار |
بالا | متوسط | کم تا متوسط | حفظ ارزش پول در برابر کاهش قدرت خرید |
| بورس | بالا | بالا | کم |
امکان کسب بازدهی بیشتر در کنار پذیرش نوسان |
|
صندوق هرمی |
بالا | بسیار بالا | کم تا متوسط | امکان کسب بازدهی بیشتر با ریسک بالاتر |
| خودرو | متوسط | متوسط | متوسط تا بالا |
سرمایهگذاری همراه با هزینههای نگهداری و استهلاک |
سرمایهگذاری در طلا، چرا مورد توجه قرار گرفته است؟
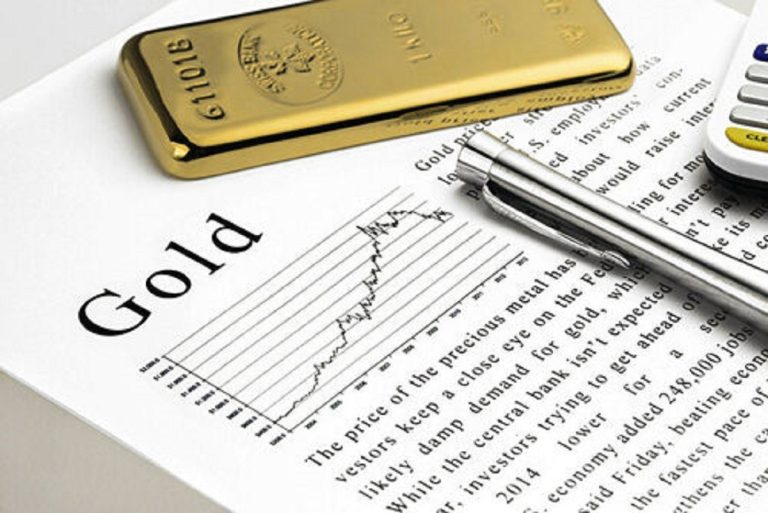
رشد خیرهکننده قیمت طلا در دورههای گذشته باعث شده تا این فلز زرد به پناهگاهی امن برای فرار از کاهش ارزش پول تبدیل شود و افراد آن را به عنوان بهترین فلز برای سرمایه گذاری بشناسند.
برای مثال اگر کسی چند سال پیش پسانداز خود را به سکه یا طلا تبدیل کرده بود امروز قدرت خریدش به شدت حفظ شده بود زیرا این بازار نسبت به سایر بخشها بازدهی بالاتری ثبت کرده است. با این حال خرید طلای فیزیکی خطراتی مثل سرقت یا تقلبی بودن دارد و از همین رو استفاده از روشهای غیرمستقیم طرفداران بیشتری پیدا کرده است.
نقره، گزینهای متفاوت برای سرمایهگذاری
نوسانات بازار نقره همیشه برای معاملهگران جذاب بوده است زیرا این فلز برخلاف طلا همزمان کاربردهای صنعتی فراوانی در ساخت قطعات الکترونیکی و تجهیزات پزشکی دارد. کارخانجات صنعتی در صنایع مختلف همیشه به نقره نیاز دارند و همین تقاضای صنعتی باعث میشود قیمت آن رفتارهای متفاوتی از خود نشان دهد و فرصتهای سودگیری جذابی ایجاد کند. سرمایهگذاران باهوش معمولا خرید نقره برای سرمایه گذاری را در اولویت قرار میدهند.
سرمایهگذاری در مسکن، مناسب چه کسانی است؟
ورود به بازار ملک همیشه به سرمایههای کلان نیاز دارد و کسی که پول کمی دارد نمیتواند به راحتی یک آپارتمان مسکونی یا تجاری بخرد.
تصور کنید جوانی که تازه پسانداز کوچکی جمع کرده بخواهد وارد بازار مسکن شود، عملا راهی جز استفاده از صندوقهای املاک و مستغلات ندارد تا با همان مبلغ کم در سود کلان ساختوسازها شریک شود. نقدشوندگی پایین مسکن یعنی اینکه شاید نتوانید ملک خود را ظرف چند روز بفروشید و تبدیل به پول نقد کنید. سرمایه گذاران این حوزه قبل از سرمایه گذاری، از بررسی پیش بینی قیمت مسکن در 5 سال آینده چشم پوشی نمی کنند.
چگونه با سرمایهگذاری در دلار ارزش پول خود را افزایش دهیم؟
نگهداری اسکناس دلار در گاوصندوق خانگی یکی از روشهای قدیمی ایرانیها برای محافظت از سرمایه در برابر سقوط ارزش ریال است. قیمت دلار معمولا همگام با تورم عمومی و شرایط سیاسی تغییر میکند و هرچقدر تنشها بیشتر شود نرخ ارز نیز خیز برمیدارد. البته مقایسه بازدهی دلار با قیمت طلای آب شده نشان میدهد که طلا در بلندمدت عملکرد بهتری داشته است اما دلار همچنان نقش یک سپر دفاعی سریع را بازی میکند.
چگونه با سرمایهگذاری در بورس پول خود را دو برابر کنیم؟
بازار سهام پیچیدگیهای خاص خودش را دارد و برای موفقیت در آن باید بدانید چه سهمی را در چه قیمتی بخرید تا سود کنید. تصور کنید شرکت بزرگی در بورس گزارش مالی فوقالعادهای منتشر میکند، در این حالت قیمت سهم آن رشد سریعی تجربه میکند و سرمایهگذار هوشمند سود خوبی به جیب میزند.
افرادی که فرصت بررسی صورتهای مالی را ندارند با خرید صندوقهای سهامی کار را به مدیران حرفهای میسپارند.
صندوق اهرمی، سرعت بیشتر با ریسک بیشتر
استفاده از ابزارهای اهرمی در بورس درست مثل رانندگی با سرعت بالا در یک جاده کوهستانی پرپیچوخم است که هم احتمال رسیدن سریع به مقصد را دارد و هم خطر تصادف را بالا میبرد. زمانی که شاخص بورس صعودی است واحدهای اهرمی سودهای شگفتانگیزی نصیب سرمایهگذار میکنند اما برعکس در روزهای نزولی بازار ضررها بسیار سنگین و جبرانناپذیر خواهند بود.
سرمایهگذاری در خودرو، آیا هنوز میتواند پول را دو برابر کند؟
خودرو در اقتصاد کشور ما مدتهاست از یک وسیله مصرفی به کالایی سرمایهای تبدیل شده که قیمت آن مدام نوسان دارد.
هر بار که نرخ کارخانه تغییر میکند بازار آزاد نیز به دنبال آن جهش میکند و عدهای از این طریق سود به دست میآورند. با این حال هزینههای سرسامآور تعمیرگاه، تعویض لاستیک، افت قیمت مدل خودرو و هزینه بیمه سالانه بخش بزرگی از سود نهایی را میبلعد.
چگونه در یک هفته پولمان را دو برابر کنیم؟
اگر به دنبال پاسخ صادقانه برای سوال چگونه در یک هفته پولمان را دو برابر کنیم هستیم، باید گفت دو برابر شدن سرمایه در چنین بازه کوتاهی یک هدف سرمایهگذاری عادی و قابل اتکا نیست. ممکن است در یک معامله پرریسک چنین بازدهی اتفاق بیفتد، اما احتمال ضرر سنگین نیز بسیار بالاست. هرچه بازه زمانی کوتاهتر باشد، برای دستیابی به بازدهی بسیار بالا معمولا باید ریسک بیشتری پذیرفته شود.
معاملات اهرمی، معاملات بسیار کوتاهمدت و فعالیتهای سفتهبازانه میتوانند سودهای سریع ایجاد کنند اما همان ابزارهایی که امکان سود بالا دارند، میتوانند سرمایه را نیز با سرعت زیادی کاهش دهند.
بنابراین اگر شخصی در فضای مجازی وعده دو برابر شدن قطعی پول در چند روز را مطرح کند، باید با حساسیت زیادی برخورد کنیم. دریافت پول برای سرمایهگذاری بدون شفافیت درباره دارایی، سازوکار معامله، ریسک و امکان برداشت سرمایه، یکی از مهمترین علامتهای هشدار است. برای بیشتر افراد، پاسخ منطقی به چطوری پولمون رو دو برابر کنیم، ایجاد یک برنامه سرمایهگذاری مستمر و قابل تحمل است، نه تلاش برای پیدا کردن معاملهای که در چند روز سرمایه را دو برابر کند.
تخمین زمان دوبرابر شدن پول با قاعده 72
قاعده 72 یکی از سادهترین روشها برای تخمین زمان دو برابر شدن سرمایه است. این قاعده به ما کمک میکند بدون انجام محاسبات پیچیده، رابطه میان نرخ بازدهی و زمان را بهتر درک کنیم.
فرمول آن ساده است:
زمان تقریبی دو برابر شدن سرمایه = 72 ÷ نرخ بازدهی سالانه
برای مثال، اگر نرخ بازدهی سالانه یک سرمایهگذاری 12 درصد باشد، با تقسیم 72 بر 12 به عدد 6 میرسیم. یعنی در یک حالت فرضی و با تصور ثابت ماندن نرخ بازدهی، حدود 6 سال زمان لازم است تا سرمایه دو برابر شود.
اگر بازدهی سالانه 6 درصد باشد، این زمان تقریبا 12 سال خواهد بود. در بازدهی 3 درصدی، حدود 24 سال زمان نیاز داریم. این محاسبه یک تخمین است و تضمین نمیکند که سرمایه دقیقا در همان زمان دو برابر شود. در بازارهایی مانند بورس و طلا، نرخ بازدهی ثابت نیست و قیمتها در طول زمان افزایش و کاهش دارند.
در پایان
چگونه پول خود را دوبرابر کنیم؟ دو برابر شدن سرمایه امکانپذیر است، اما مسیر آن برای همه افراد یکسان نیست. سرمایهگذار باید بین سرعت رشد، میزان ریسک و مدت زمان سرمایهگذاری تعادل ایجاد کند. در شرایط تورمی، نگه داشتن تمام سرمایه به شکل نقد میتواند باعث کاهش قدرت خرید شود. به همین دلیل، داراییهایی مانند طلا، نقره، دلار، مسکن، خودرو، بورس و ابزارهای سرمایهگذاری مختلف هر کدام میتوانند بخشی از یک برنامه مالی باشند.
دادههای تاریخی نشان میدهند که در دوره مورد بررسی، طلا بالاترین بازدهی را میان بازارهای بررسی شده داشته است اما هیچ تضمینی وجود ندارد که همان عملکرد در آینده تکرار شود. بنابراین تصمیمگیری در مورد انتخاب بهترین سرمایه گذاری در ایران، نباید فقط بر اساس یک عدد تاریخی گرفته شود.
سوالات متداول
آیا برای دو برابر کردن سرمایه حتما باید سرمایه زیادی داشته باشیم؟
خیر. سرمایه اولیه بزرگ مزیت مهمی است اما شرط لازم نیست. با سرمایه کم نیز میتوان سرمایهگذاری را شروع کرد و با اضافه کردن منظم مبالغ جدید، اندازه سرمایه را افزایش داد. برای سرمایههای کوچک، رشد درآمد و افزایش مبلغ سرمایهگذاری ماهانه معمولا اهمیت بیشتری از تلاش برای کسب بازدهی بسیار بالا دارد.
اگر سرمایهگذاری ضررده شد، برای دو برابر شدن پول چه کار کنیم؟
نباید صرفا برای جبران ضرر، ریسک بیشتری قبول کنیم. ابتدا باید مشخص شود علت کاهش سرمایه چه بوده و آیا دارایی هنوز از نظر بنیادی و اقتصادی ارزش نگهداری دارد یا خیر. افزایش سرمایه روی یک دارایی صرفا با هدف جبران زیان میتواند ضرر را بزرگتر کند.
آیا میتوان با ترکیب چند بازار سریعتر به دو برابر شدن سرمایه رسید؟
ترکیب چند دارایی میتواند ریسک تمرکز سرمایه را کاهش دهد، اما لزوما باعث دو برابر شدن سریعتر سرمایه نمیشود. ترکیب مناسب باید بر اساس هدف، افق زمانی، نیاز به نقدینگی و میزان تحمل ریسک تعیین شود. هدف اصلی تنوعبخشی، ایجاد تعادل میان بازدهی و ریسک است.